・生命保険料控除の枠を、ちゃんと使えているか分からない
・ちょこつみとじぶんの積立、どっちに入ればいいか分からない
・積立保険と聞くと、元本が減りそうで不安
以上の悩みを解決できる記事を書きました。
 しばまる
生命保険料控除って、保険に入ってれば使えてるよね?
 きたまる
私は上限の1割しか使えていませんでした。毎年1万円の取り逃しです。
先に結論です。
一般の生命保険料控除の枠が空いているなら、まずちょこつみでいいです。
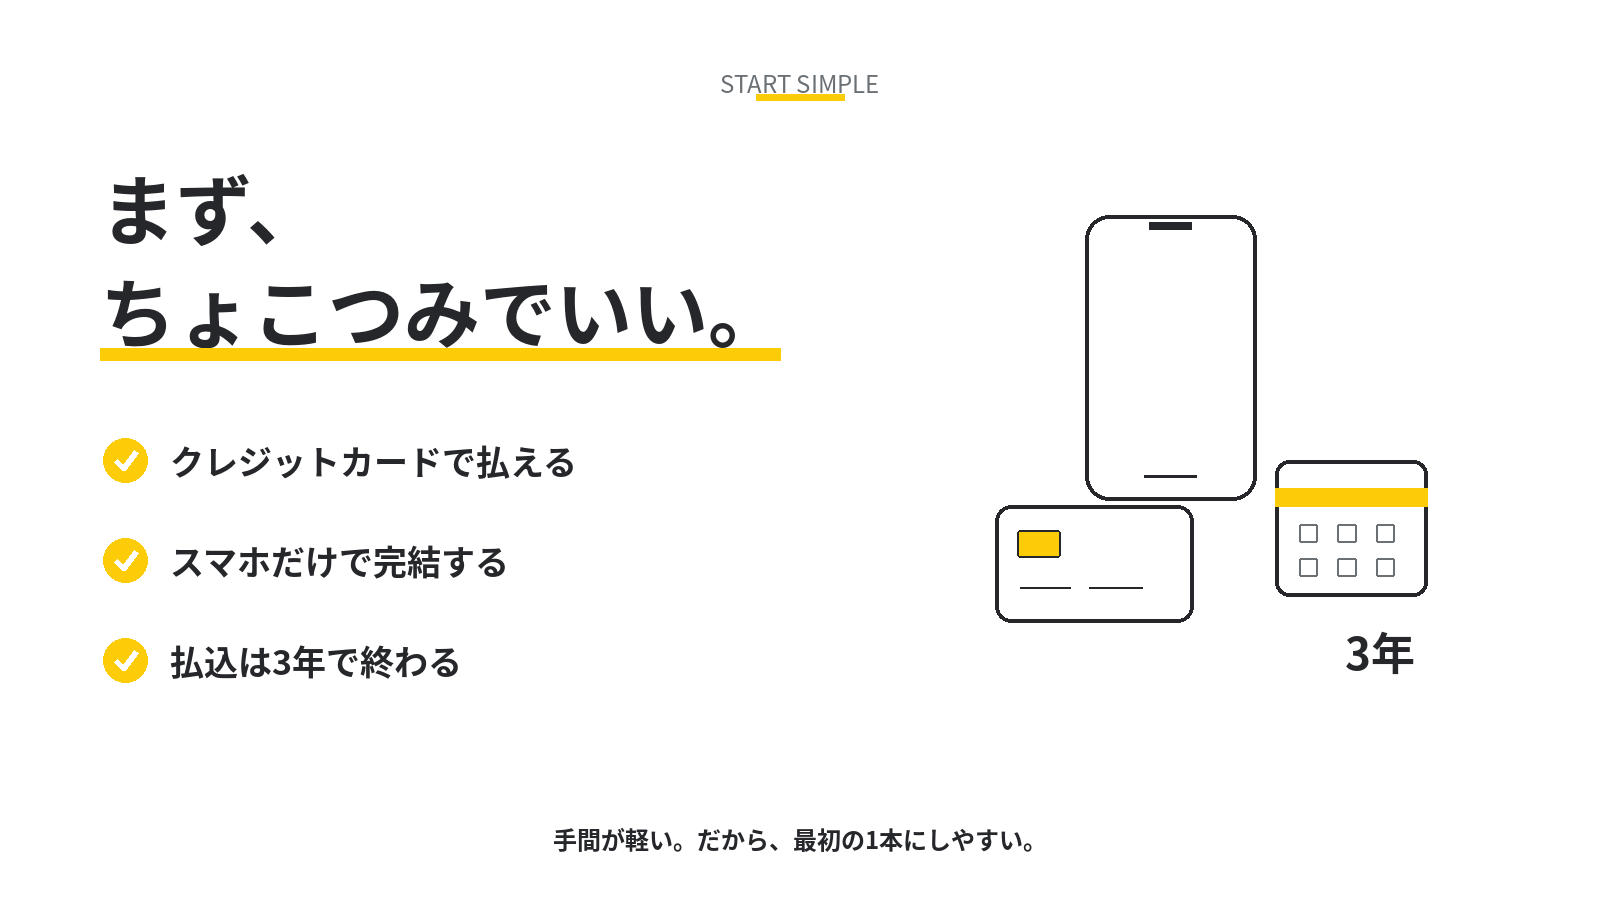
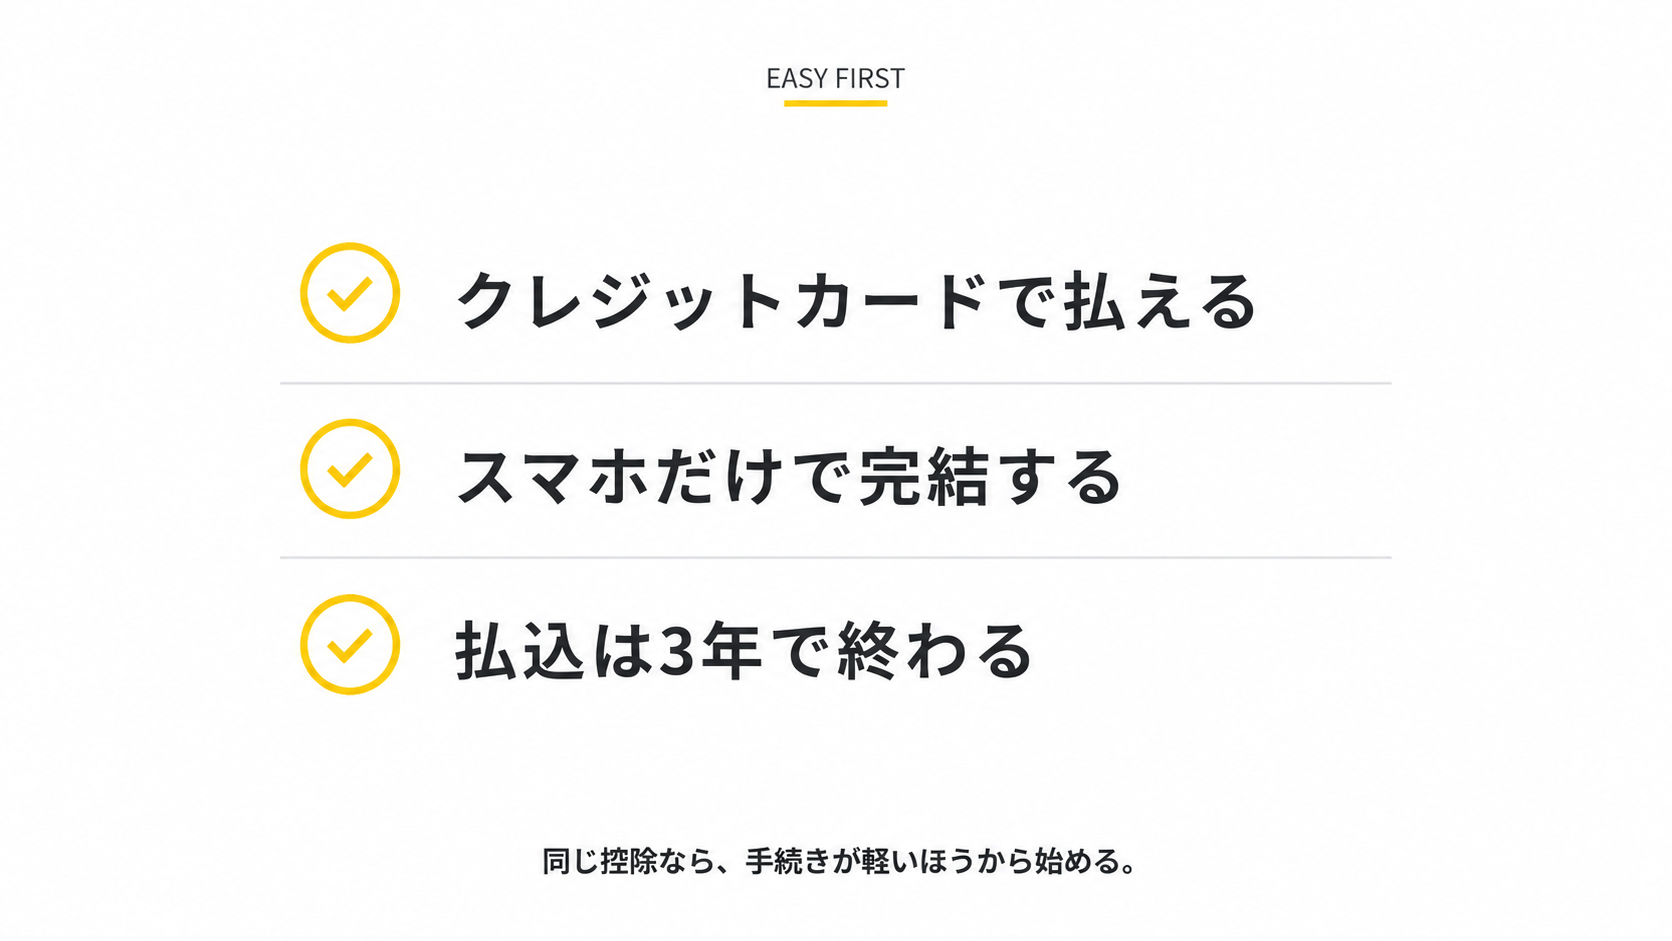
クレジットカードで払えて、スマホだけで完結して、払込は3年で終わります。
私はこの枠を上限の1割しか使っておらず、毎年1万円近くを取り逃していました。
貯金の置き場所を変えるだけで戻ってくるお金です。
生命保険料控除、ちゃんと使えていますか?
ふるさと納税は、みんな知っています。
でも生命保険料控除のほうは、枠が空いたまま放置されがちです。
自分から取りにいく感じがしないからだと思います。
給料から天引きされて、年末に会社から配られた紙を出して終わり。
それで「控除は使えている」と思い込んでしまうんですよね。
枠は3つあって、私は上限の1割しか使っていなかった
生命保険料控除には、次の3つの枠があります。
- 一般:死亡保障のある保険・学資保険・積立保険など
- 介護医療:医療保障・がん保障だけの保険など
- 個人年金:個人年金保険
※「介護医療」は控除の区分名です。給与から天引きされる公的な介護保険とは関係ありません。
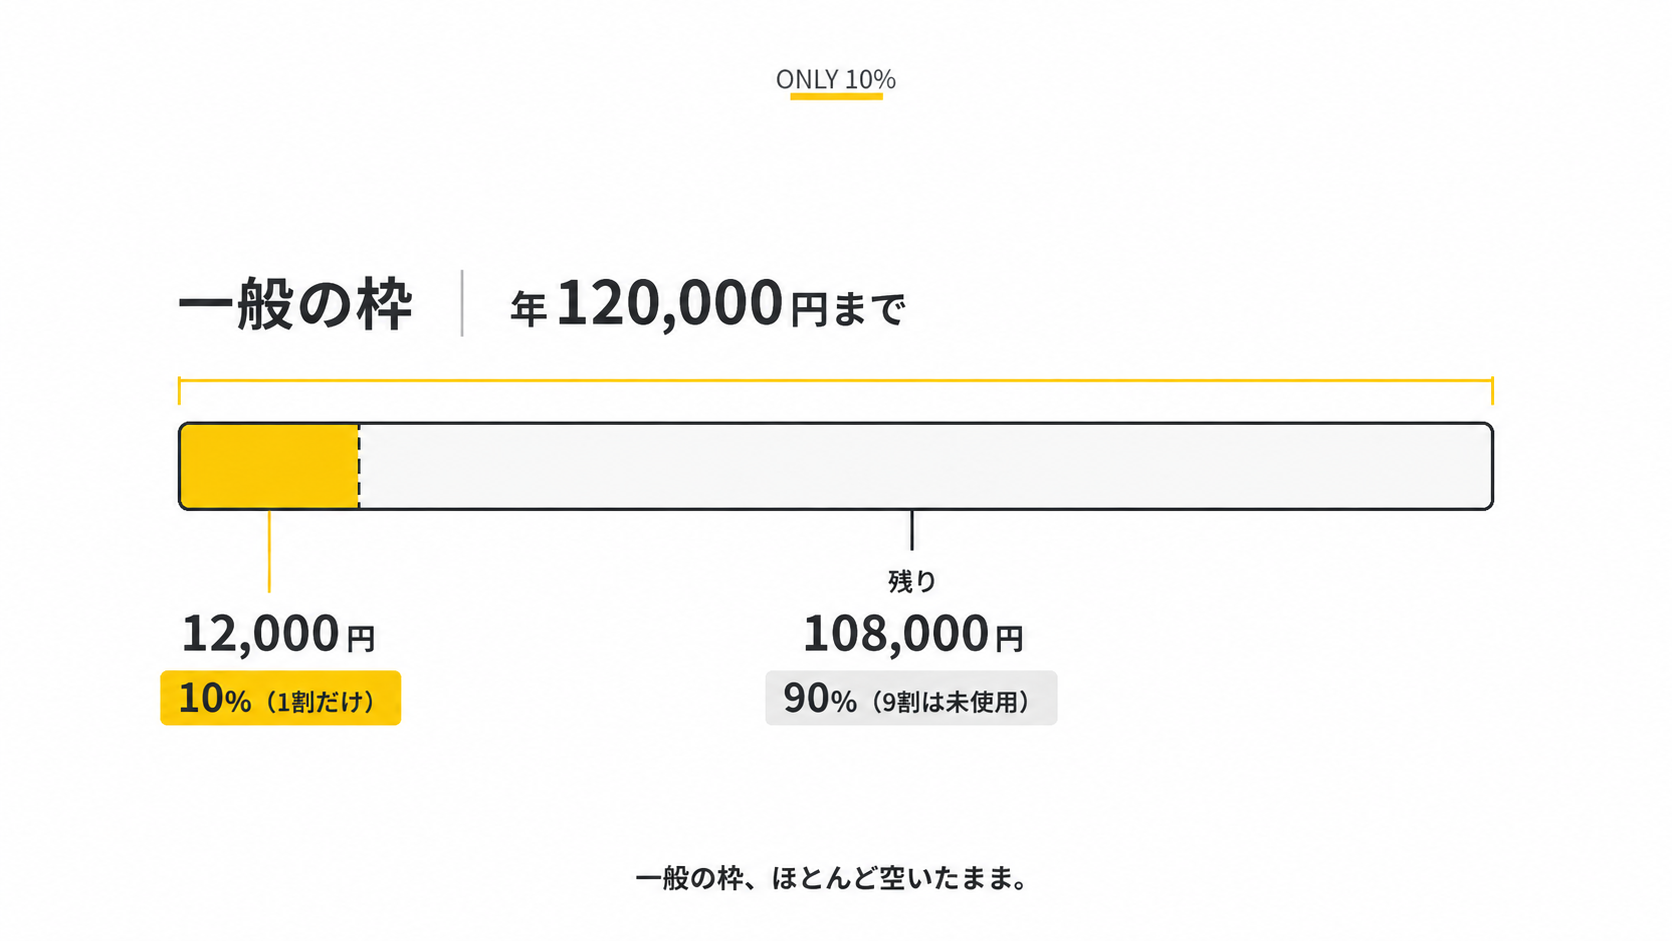
私が入っていたのは、掛け捨ての保険が月1,000円だけでした。
年間だと12,000円です。
死亡保障が付いているので、これは一般の枠に入ります。
そして一般の枠は、年120,000円の払込まで使えます。
つまり私は、上限の1割しか使っていませんでした。
「保険に入ってるから控除は使えてる」と思っていたら、枠はスカスカだったわけです。
しばまる自分の枠が空いてるか、どこを見れば分かるの?
きたまる10月に届く控除証明書です。「一般」が年12万円に届いていなければ、差が空き枠。
医療・がん保険だけなら、まるまる空いています。
一般の枠を埋めるためだけの商品がある
ここで出てくるのが、日本生命のちょこつみと、明治安田生命のじぶんの積立です。
どちらも「保障を買う保険」ではありません。
払ったお金が減らないまま戻ってくる積立保険です。
保障がほぼ無いかわりに、払った保険料は一般の生命保険料控除の対象になります。
節税ネタとしてこの2つの名前ばかり挙がるのは、そういう理由です。
結論|迷ったらちょこつみでいい
両方を調べたうえで、私はちょこつみを選びました。
理由は3つです。
- クレジットカードで払える(保険料にポイントが乗る)
- スマホだけで完結する(告知も診査も不要)
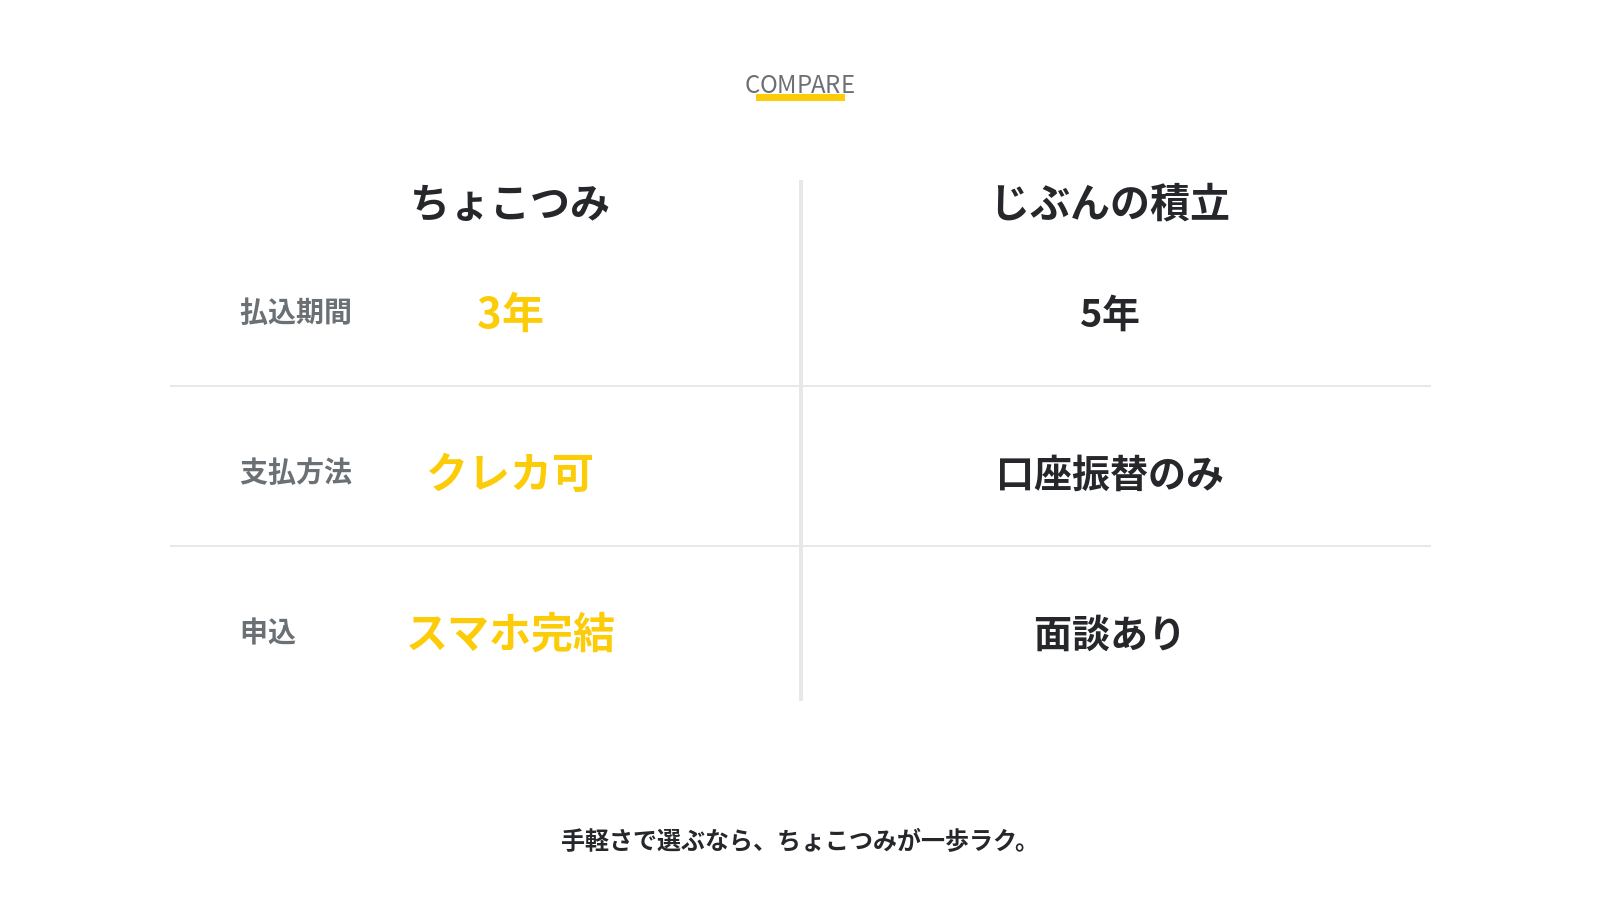
- 払込が3年で終わる(じぶんの積立は5年)
じぶんの積立は口座振替だけで、申込には担当者との面談が要ります。
中身が似ているのに、入るまでの手間がぜんぜん違うんですよ。
節税の効果はどちらも同じ一般の枠です。
それなら手間が軽いほうから始めればいい、というのが私の結論です。
じぶんの積立を選ぶのは50歳以上の人
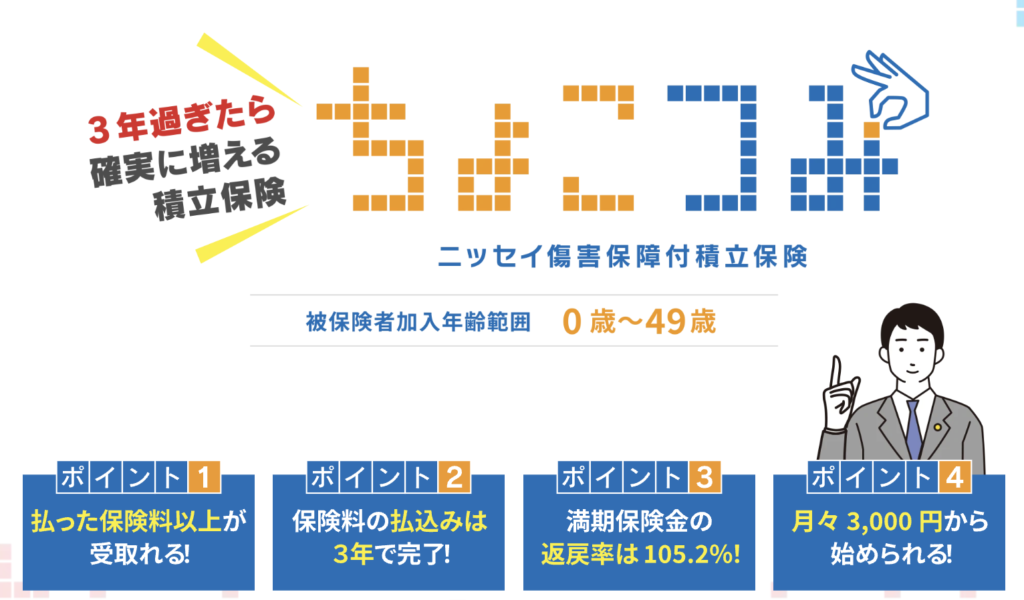
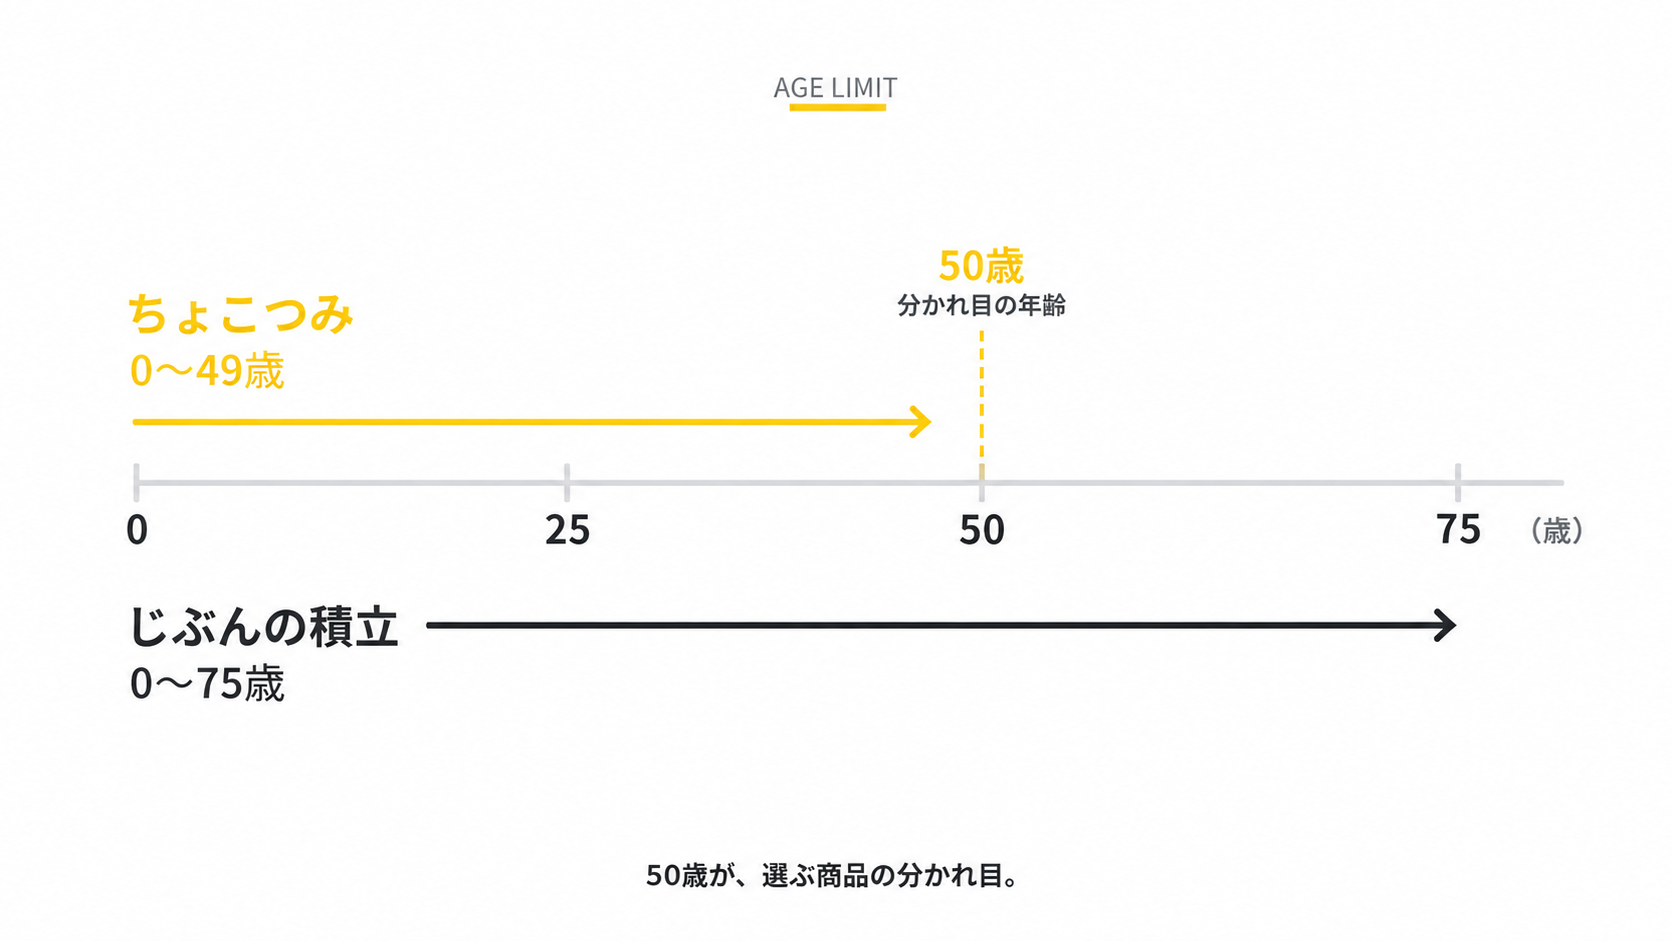
ちょこつみには0〜49歳という年齢制限があります。
50歳を超えていると、そもそも入れません。
その場合は0〜75歳まで入れるじぶんの積立が答えになります。
満期の受取率もじぶんの積立のほうが高いので、返戻率を重視する人もこちらです。
ただし後述のとおり、申込のハードルは上がります。
一般の枠が上限まで埋まっている人は、意味がない
ここだけは先に確かめてください。
終身保険や学資保険で、一般の枠に年120,000円以上をすでに払っている人。
この場合は追加で入っても、控除は1円も増えません。
ただの積立になってしまうので、この記事の話は当てはまらなくなります。
逆に、少しでも枠が残っていれば、その分だけ効果があります。
私も年12,000円ぶんは埋まっていましたが、残りが大きかったので入りました。
生命保険料控除でいくら戻る?私の場合は年12,400円
私が一般の枠に入れているものは2つです。
- 死亡保障の付いた保険:月1,000円(年12,000円)
- ちょこつみ:月5,000円(年60,000円)
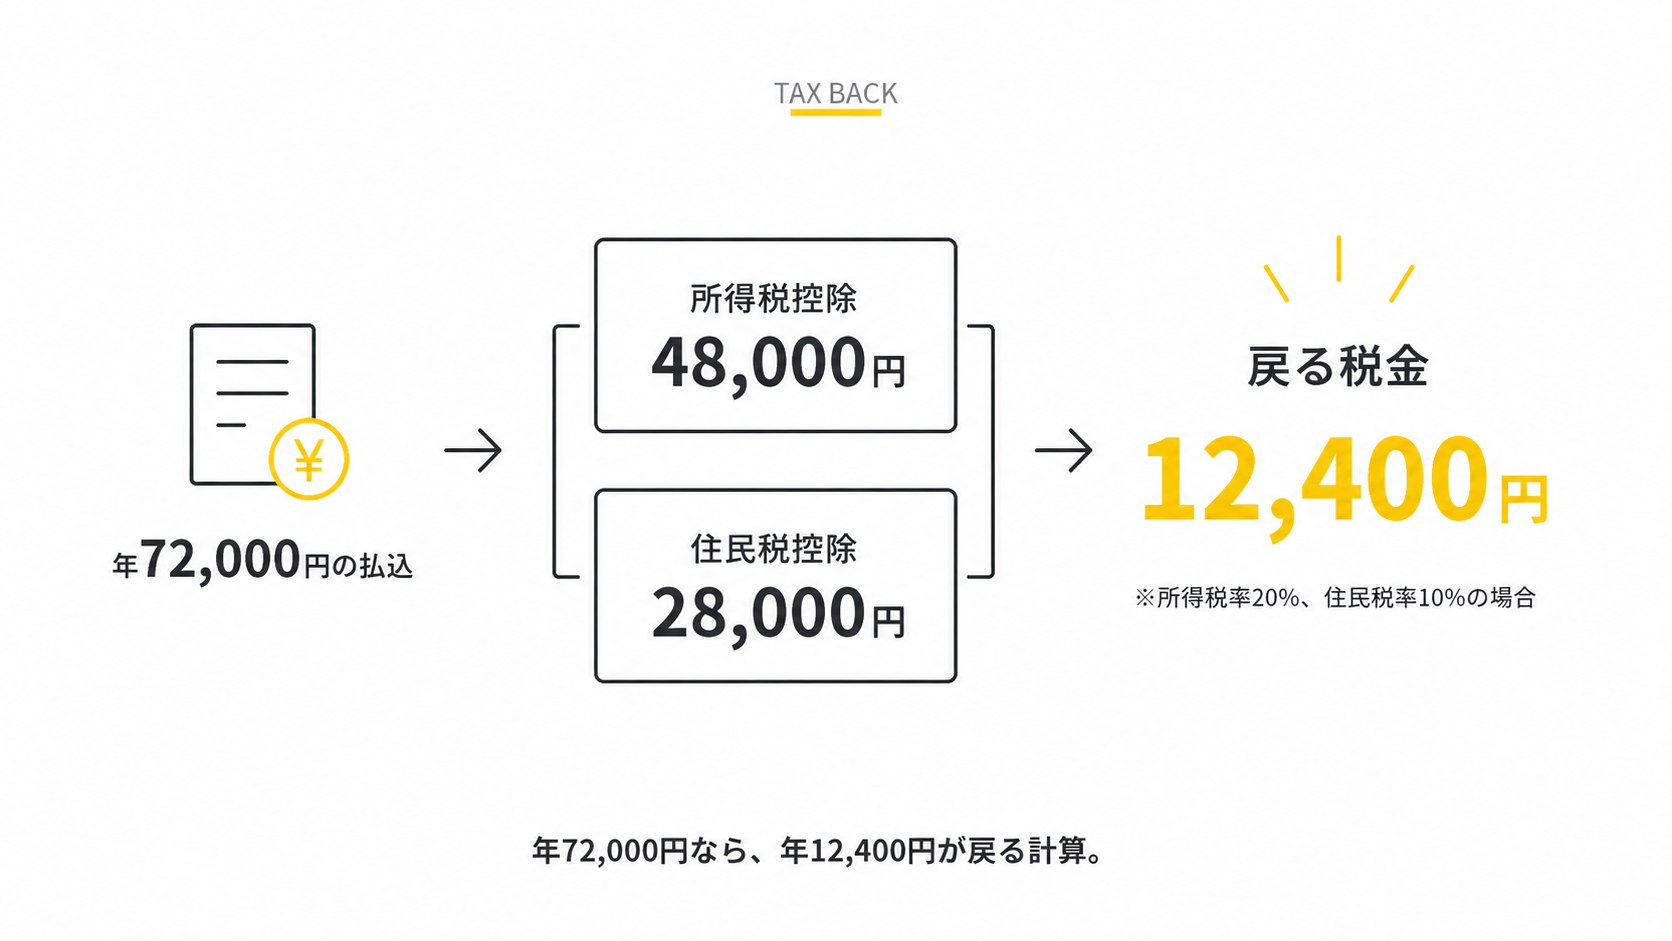
合わせて年72,000円。
ここから受けられる控除は、次のとおりです。
- 所得税の控除:48,000円
- 住民税の控除:28,000円
実際に戻る税金を計算します。
所得税率20%の人なら、48,000円 × 20% = 9,600円。
住民税は10%なので、28,000円 × 10% = 2,800円。
合わせて年12,400円です。
保険だけだったころは年3,600円しか戻っていませんでした。
ちょこつみを足したことで増えたのは、年8,800円という計算になります。
年間払込ごとの早見表
払込額を変えるといくら戻るのか、表にしました。
2026年分で、後述の6万円特例が使えるケースです。
※一般の枠に他の保険が入っていない前提の金額です。すでに入っている場合は、その払込額と合算して計算します。
| 年間払込(月額) | 所得税の控除 | 住民税の控除 | 戻る金額 |
|---|---|---|---|
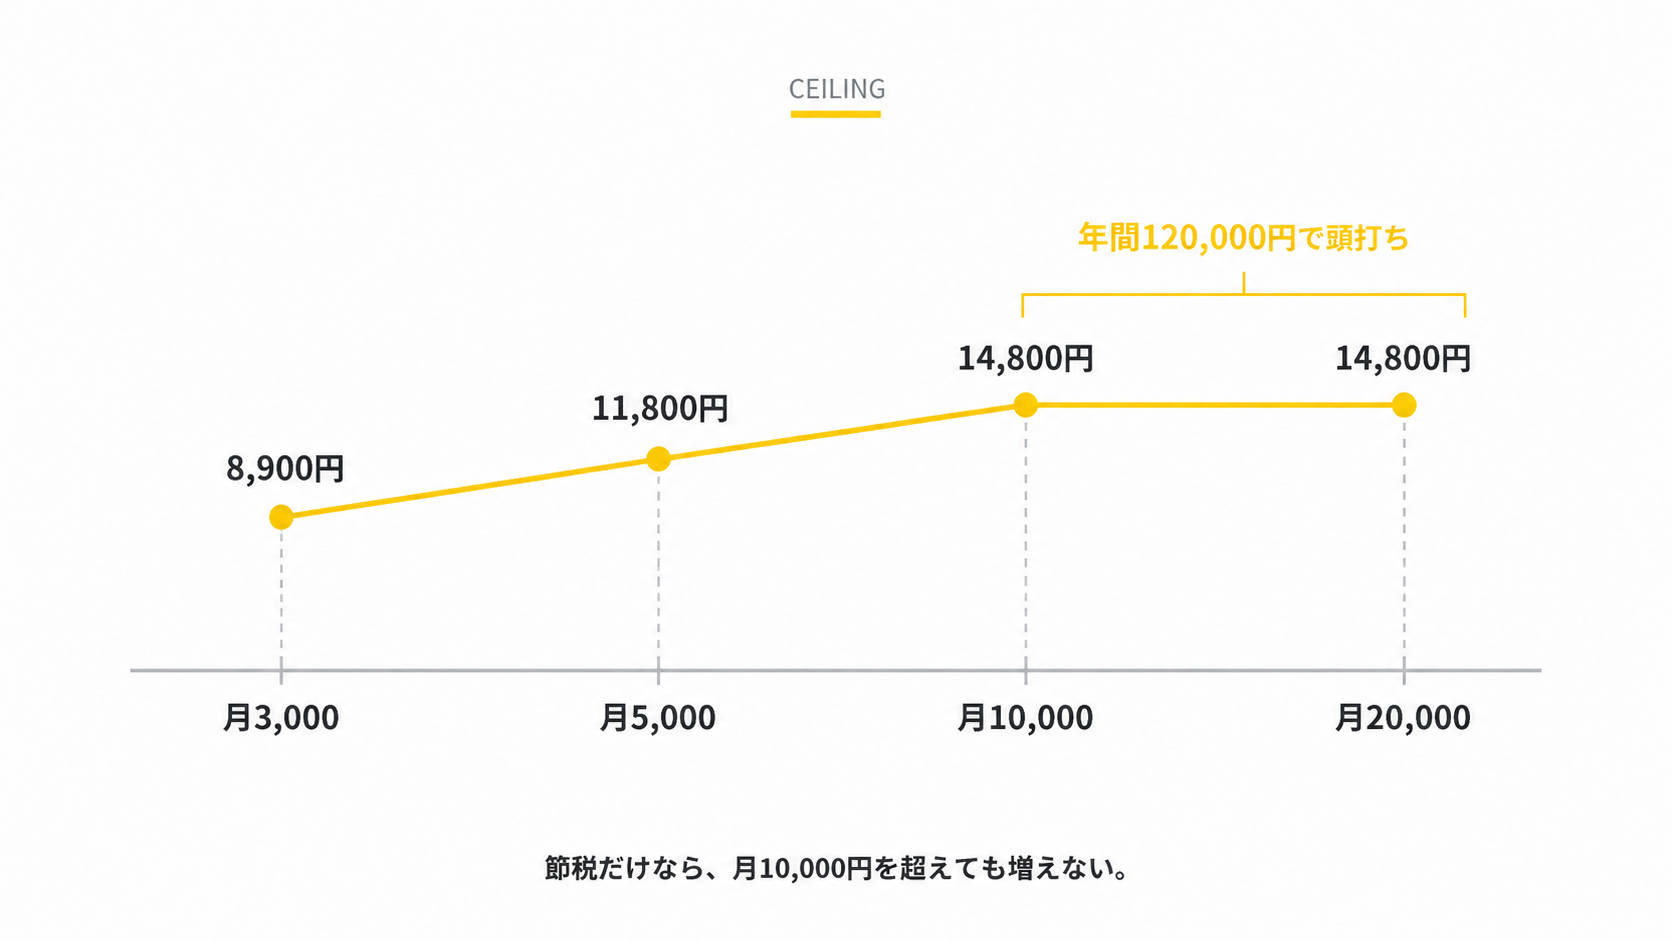
| 36,000円(月3,000円) | 33,000円 | 23,000円 | 8,900円 |
| 60,000円(月5,000円) | 45,000円 | 28,000円 | 11,800円 |
| 120,000円(月10,000円) | 60,000円 | 28,000円 | 14,800円 |
| 240,000円(月20,000円) | 60,000円 | 28,000円 | 14,800円 |
※戻る金額は所得税率20%(課税所得330万〜695万円)で計算した目安です。
注目してほしいのは、下の2行です。
月10,000円と月20,000円で、戻る金額が同じになっています。
年間120,000円で控除が頭打ちになるからです。
節税だけが目的なら、月10,000円を超えて払う意味はありません。
2026年と2027年は、子育て世帯だけ枠が広い
さらっと6万円と書きましたが、これは全員ではありません。
23歳未満の扶養親族がいる人は、一般枠の所得税の控除が4万円から最大6万円に広がります。
2026年分と2027年分だけの、期間限定の措置です。
私は子どもを扶養しているので、この対象です。
同じ払込でも、控除額が38,000円から48,000円に増えました。
対象外の人の数字も載せておきますね。
| 年間払込(月額) | 所得税の控除 | 住民税の控除 | 戻る金額 |
|---|---|---|---|
| 36,000円(月3,000円) | 28,000円 | 23,000円 | 7,900円 |
| 60,000円(月5,000円) | 35,000円 | 28,000円 | 9,800円 |
| 80,000円 | 40,000円 | 28,000円 | 10,800円 |
| 120,000円(月10,000円) | 40,000円 | 28,000円 | 10,800円 |
住民税の枠は増えないので注意
ここは期待しすぎないでほしいところです。
6万円に広がるのは所得税だけ。
住民税の一般枠は28,000円のままで、変わりません。
「控除が6万円になる」と聞くと6万円戻ってきそうに感じますが、戻るのはあくまで税率をかけた分です。
しばまる控除48,000円って、48,000円戻るんじゃないの?
きたまる戻るのは控除額 × 税率です。税率20%なら9,600円。
地味ですが、毎年もらえます。
※控除額や税率は課税所得によって変わります。復興特別所得税の分で端数も動きます。正確な金額は国税庁のサイトか、お住まいの自治体・税理士で確認してください。
ちょこつみとじぶんの積立を比較|スペック一覧
数字を並べます。
| 項目 | ちょこつみ | じぶんの積立 |
|---|---|---|
| 会社 | 日本生命 | 明治安田生命 |
| 控除の種類 | 一般生命保険料控除 | 一般生命保険料控除 |
| 払込期間 | 3年 | 5年 |
| 保険期間 | 10年 | 10年 |
| 満期の返戻率 | 105.2% | 110.0% |
| 途中解約 | 100%以上 | 100%以上 |
| 加入年齢 | 0〜49歳 | 0〜75歳 |
| 月額 | 3,000〜30,000円 | 5,000円×4口まで |
| 支払方法 | クレカ可・口座振替 | 口座振替のみ |
| 告知 | 不要 | 不要 |
| 申込 | スマホで完結 | 面談が必要 |
| 再加入の制限 | 解約から3年は不可 | 公式に記載なし |
※返戻率はちょこつみが2026年4月1日現在、じぶんの積立が2026年8月1日契約日分の数字です。改定されるので、申し込む前に必ず公式で確認してください。
ちょこつみが強いのはクレカ払いとスマホ完結
ちょこつみはクレジットカードで払えます。
保険料にポイントが乗るということです。
私はカード払いにしているので、控除で戻る分とは別に、毎月ポイントが積み上がっています。
申込もスマホだけで終わります。
告知も診査も不要なので、思い立った日に完了できました。
修行のためにいらないものを買う人もいますが、ちょこつみは払ったお金が減りません。
じぶんの積立が強いのは返戻率110%と加入年齢
じぶんの積立は、2026年8月に予定利率が引き上げられました。
満期の受取率は110.0%。
月20,000円を5年払えば、10年後に1,320,000円になる計算です。
加入年齢も0〜75歳と広く、49歳までのちょこつみに入れない人でも申し込めます。
ちょこつみとじぶんの積立のデメリット
いい話だけではないので、弱いところも書いておきます。
ちょこつみ|解約すると3年は入り直せない
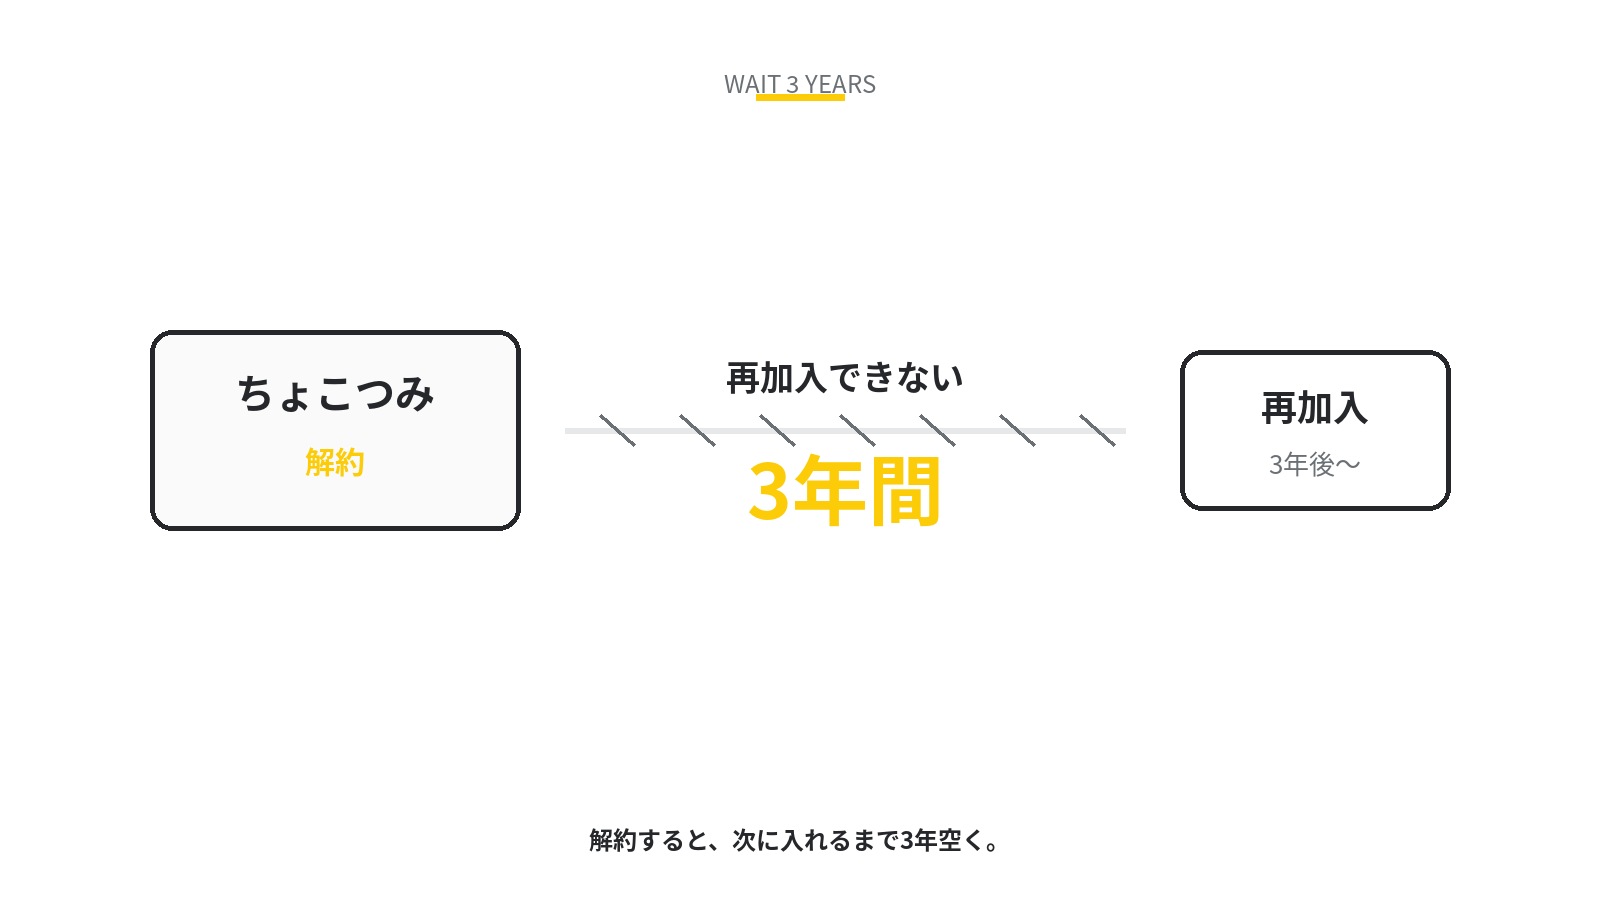
2025年9月22日から、過去3年以内に解約した人は再加入できなくなりました。
保険料の未払いで解除された場合も同じ扱いです。
そしてこのルールは、それ以前からの契約にも適用されます。
とはいえ普通に払い続けるぶんには関係ありません。
気をつけるのは、払える額で始めることです。
じぶんの積立|口座振替のみ・面談が必要
じぶんの積立は、クレジットカードで払えません。
口座振替の月払いだけです。
申込もネットで完結しません。
パンフレットを取り寄せて、担当者の説明を受けてからの申込になります。
告知が不要で誰でも入れる商品なのに、手続きだけは対面というのが正直めんどうでした。
ちょこつみの始め方|枠の確認から申込まで
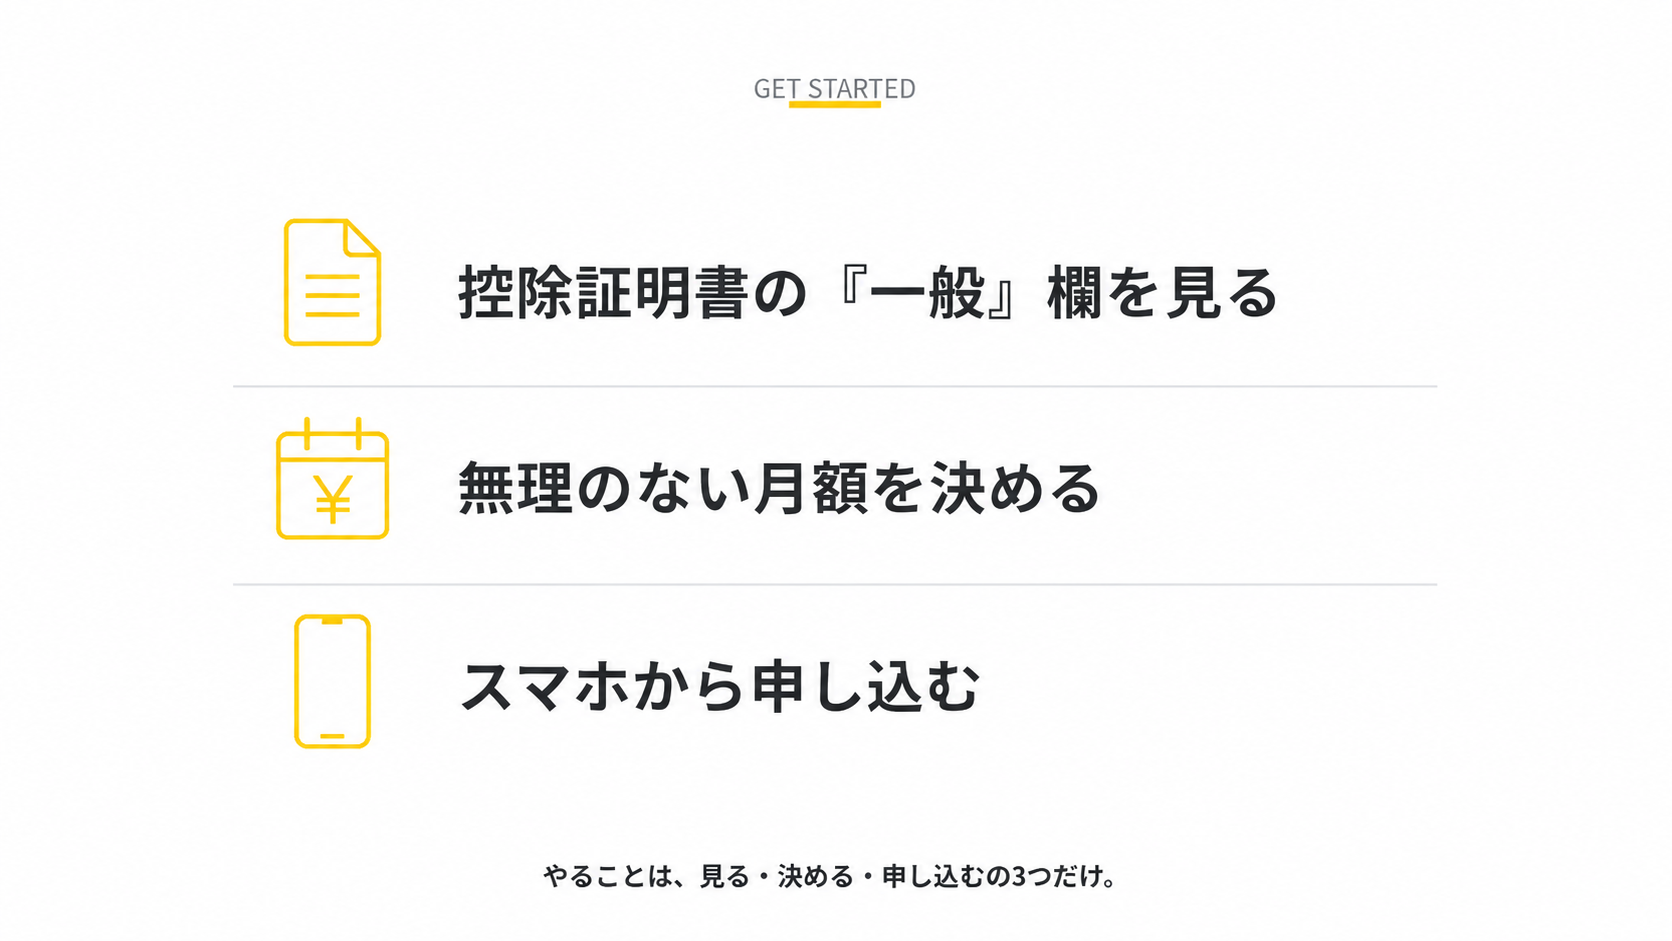
やることは3つだけです。
10月ごろに保険会社から届く生命保険料控除証明書か、源泉徴収票で確認します。一般の枠は年120,000円まで。すでに入っていても、上限までの残りは使えます。
3,000/5,000/10,000/20,000/30,000円の5つから選びます。3年払い続ける額なので、無理のない金額にします。
告知も診査も不要です。支払方法でクレジットカードを選べば、保険料にもポイントが乗ります。
※スマホから申し込めるのは18〜49歳です。
月10,000円が上限。まずは5,000円でも十分
控除は年間120,000円(月10,000円)で頭打ちになります。
節税を最大にしたいなら月10,000円。
ただ、3年で360,000円を出すことになるので、迷うなら月5,000円で十分です。
私も月5,000円です。
それでも戻る税金は、年8,800円ぶん増えました。
払込3年が終わったらどうする?
生命保険料控除は、保険料を払っている間だけ使えます。
ちょこつみの払込は3年。
終わった瞬間、一般の枠がまた空くということです。
そのときの選択肢は2つあります。
- じぶんの積立(払込5年)に乗り換える
- ちょこつみを解約して、3年あけてから入り直す
どちらを選ぶかは3年後の返戻率や制度しだいなので、いま決める必要はありません。
契約したものを解約するのは、次の契約を決めてから。それだけ覚えておけば大丈夫です。
 しばまる
3年払い終わったら、解約して入り直せばいいんだね
きたまるそこが落とし穴で、解約すると3年は入り直せません。
続けたいなら、じぶんの積立に移るほうが早いです。
なお、払込が終わってもちょこつみを解約する義務はありません。
保険期間の10年まで置いておけば、満期に105.2%を受け取れます。
ちょこつみとじぶんの積立のよくある質問
ちょこつみとじぶんの積立の比較・生命保険料控除 まとめ
以下まとめです。
- 一般の枠が空いているなら、まずちょこつみでいい
- 理由はクレカ払い・スマホ完結・払込3年の3点
- じぶんの積立は50歳以上の人と、返戻率を取りたい人の選択肢
- 戻るのは月5,000円で年11,800円、月10,000円の年14,800円が上限(一般の枠が空・所得税率20%の場合)
- 一般の枠が上限まで埋まっている人は、入っても控除は増えない
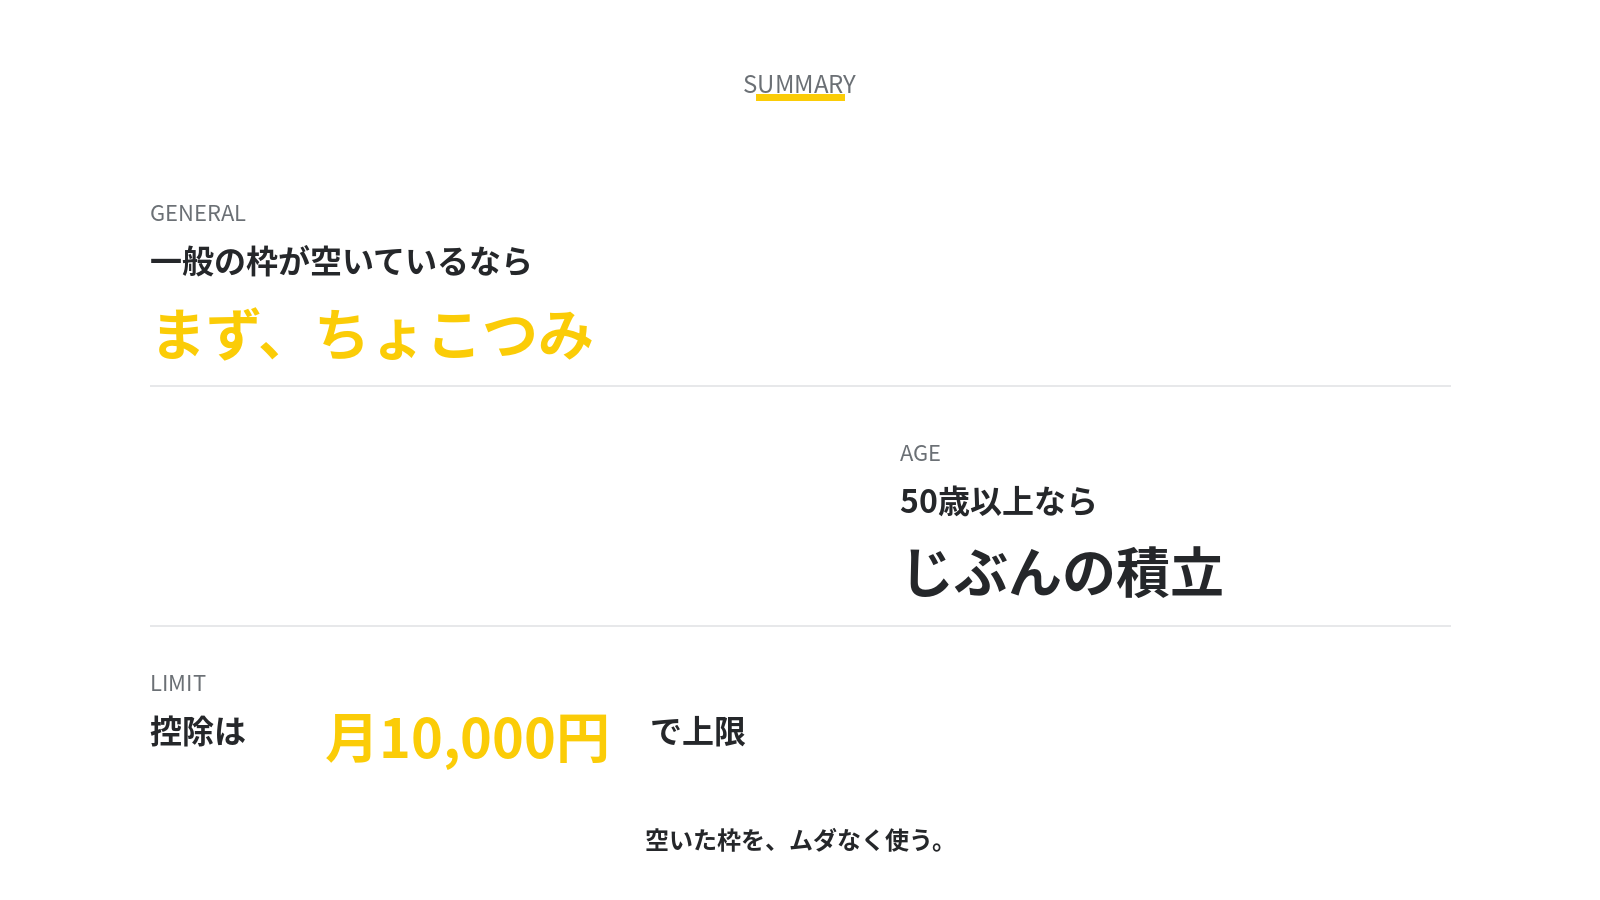
まずやることは、去年の生命保険料控除証明書を引っぱり出して、一般の欄が空いているか見ることです。
空いていたら、その枠は毎年1万円前後を捨てているのと同じ。
貯金の置き場所を変えるだけなので、今年の年末調整に間に合うタイミングで動きましょう!
※戻ってきたお金の使い道に迷ったら、こちらもどうぞ。
※種銭そのものを増やしたい方は、こちらから。


コメント