・ポイントを投資に回したいけど、「ポイント運用」と「現金で投資」どっちが得?
・PayPayや楽天のポイント運用に、税金はかかるの?
・ポイントが数十万円たまってきたけど、出口をどうするか決めていない
以上の悩みを解決できる記事を書きました。
 しばまる
ポイントが増えるのって、見てて楽しいんだけどダメ?
 きたまる
ダメじゃないです。ただ一つだけ聞かせてください。そのポイント、いつ使いますか?
私も最初は、たまったポイントをそのままビットコインに突っ込んでいました。
残高が増えていくのは気持ちいいし、人に見せると「すごい」と言われます。
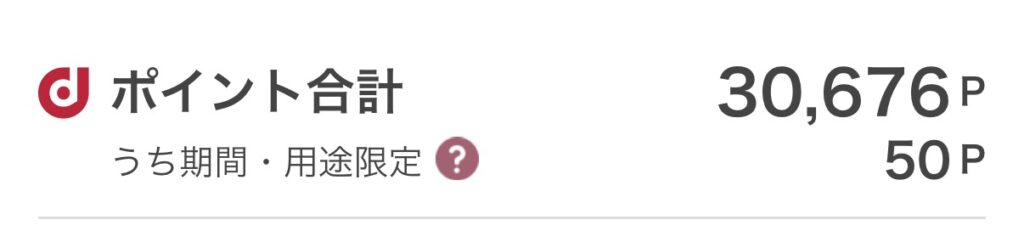
でも、あるとき気づきました。このポイント、どこで使うんだろう、と。
出口が決まっていないポイント投資は、増えても減っても、使い道がありません。
しかも数十万円の規模になると、税金の扱いまでややこしくなります。
この記事では、ポイントの2つの出口を税金と手数料で比べたうえで、私が今やっている使い方を全部出します。
結論|出口が決まっていないなら「使って、浮いた現金を投資」
結論から言うと、判断基準はひとつです。
そのポイントを「定期的に使う先」が決まっているか。
- 決まっている人 → ポイントのまま運用するのもアリです。使う日が来たら使えばいい
- 決まっていない人 → ポイントは生活費に使って、浮いた現金を投資に回してください
私は後者です。理由は3つあります。
1. 税金の扱いが確定している(現金での投資は、ルールがはっきりしている)
2. 手数料が最安(証券口座や取引所は、ポイント運用より圧倒的に安い)
3. NISAが使える(ポイント運用にはNISA枠がありません)
「ポイントを増やしている」という実感は、たしかに現金投資にはありません。
でも、日頃の支払いをポイントで済ませて「今日はタダで買えた」と感じるほうが、実態としてはお得です。
そして残高が膨らみすぎないので、税金で悩む場面が来ません。
ポイ活の始め方の記事で「ポイントは使って現金を投資に回す」と書きました。この記事はその出口の話を、税金と手数料で掘り下げる回です。
ポイント投資の出口は2つ|「そのまま運用」vs「使って現金を投資」
まず、ポイントの使い道を2つに分けて整理します。
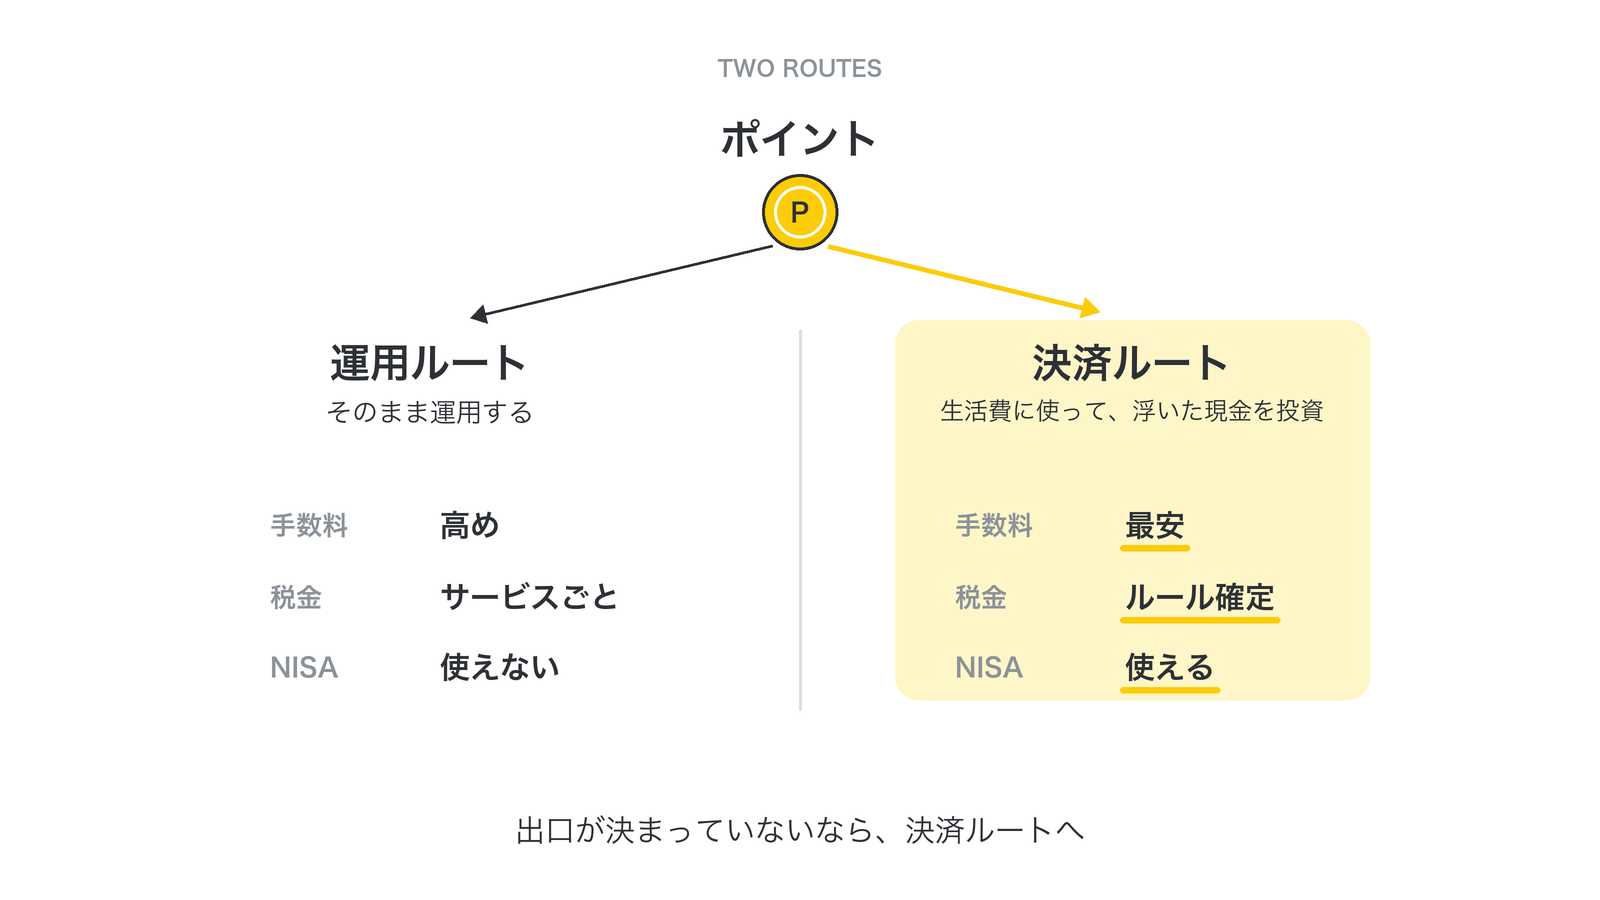
【運用ルート】ポイントをそのまま「運用」する(ワクワク優先)
楽天ポイントビットコインやPayPayポイント運用など、ポイントの数字そのものを増減させるサービスです。
- メリット:証券口座がなくても今すぐ始められる。1ポイントから増える楽しさがある
- デメリット:実質的な手数料が高い傾向。入金と出金の往復で手数料が乗ることもある
【決済ルート】生活費にポイントを使い、「浮いた現金」を投資する(合理性優先)
ポイントは1ポイント=1円として生活費に使い、その分浮いた現金を証券口座や取引所に入れます。
- メリット:ネット証券・取引所は手数料が最安。NISA枠も使える
- デメリット:「ポイントを増やしている」という実感はない
比較表|どこで差がつくのか
| 運用ルート | 決済ルート | |
|---|---|---|
| 手軽さ | 口座不要・すぐ始まる | 証券口座・取引所が必要 |
| 手数料 | 高め(往復で乗ることも) | 最安 |
| 税金 | サービスごとに扱いが分かれる | ルールが確定 |
| NISA | 使えない | 使える |
| 実感 | 増える楽しさがある | 支払いが軽くなる |
手数料の差は、想像より大きいです。
ビットコインを例にすると、販売所形式は買値と売値の差(スプレッド)が3〜7%、取引所形式は0.01〜0.15%ほど。
ポイント運用の多くは、この「販売所」に近い仕組みで動いています。
取引所の選び方は、ビットコイン積立の記事にまとめています。

出口で変わる税金|3パターンをFPが整理
ここからが本題です。どの出口を選ぶかで、税金の種類が変わります。
FP2級として、3つのパターンに分けて解説しますね。
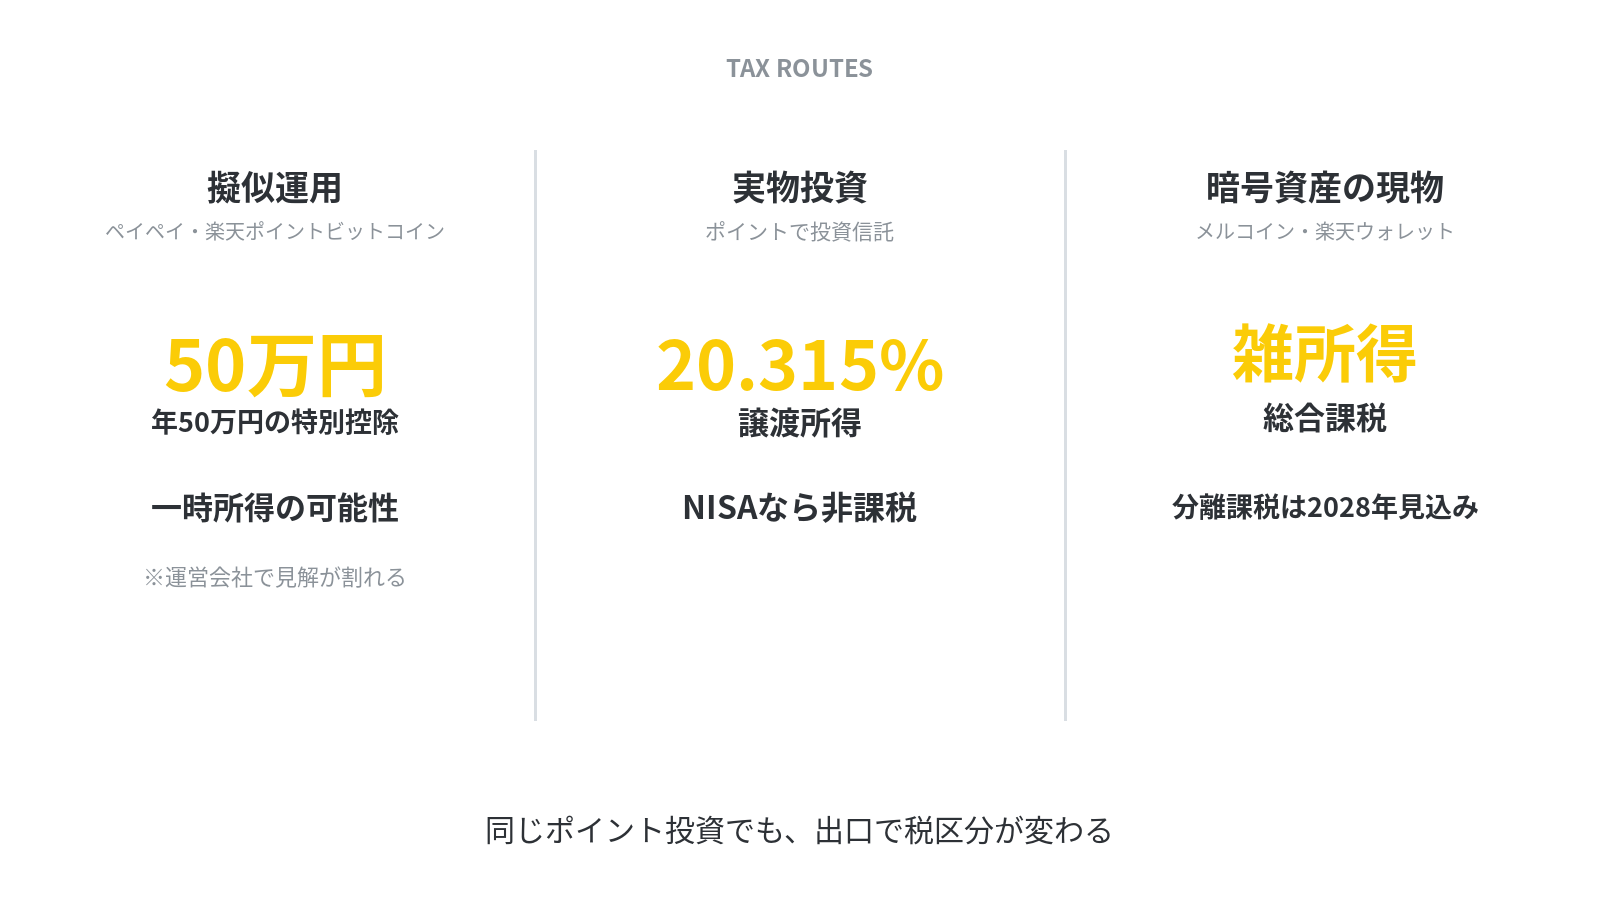
パターンA|擬似運用(PayPay・楽天ポイントビットコイン・dポイント投資)
ポイントがポイントのまま増減するタイプです。
税務上は「一時所得」に当たる可能性がある、というのが多くの税理士の見解です。
一時所得には年間50万円の特別控除があるので、利益がその範囲なら税金はゼロ。管理コストが最も低いのが魅力です。
ただし、ここに落とし穴があります。
 しばまる
じゃあ50万円までは、どのポイント運用でも非課税なんだね
きたまるそう思いたいところですが、運営会社によって見解が違います。PayPayポイント運用は、運営が「雑所得」と案内しています。
つまり「擬似運用=一時所得」と一括りにはできません。
- 楽天ポイントビットコイン:一時所得に当たる可能性が高い(企業からの贈与に近い性質)
- PayPayポイント運用:運営会社(PPSCインベストメントサービス)は「雑所得」と明記
- dポイント投資:同じ擬似運用型。税区分は運営の案内を確認してから判断
雑所得なら50万円の控除はなく、給与所得者は年20万円超で確定申告が必要になります。
数十万円規模で運用するなら、利用中のサービスの案内と、税務署・税理士の確認が必要です。
※税金の取り扱いは個人の状況で変わります。この記事は一般的な考え方の紹介にとどめます。
パターンB|実物投資(Vポイント・楽天ポイントで投資信託を買う)
ポイントで投資信託や株そのものを買うタイプ。SBI証券のVポイント投資、楽天証券のポイント投資が代表です。
現金で買ったのと同じ扱いになり、利益は「譲渡所得」として一律20.315%の課税です。
一時所得のような50万円控除はありません。
その代わり、NISA口座で買えば利益に税金はかかりません。
合理的にポイントを増やすなら、この「ポイント→投信→NISA」が王道です。
パターンC|暗号資産の現物(メルコイン・楽天ウォレット)
メルカリのメルコインや楽天ウォレットで、本物のビットコインに交換するタイプです。
利益は「雑所得(総合課税)」。給与と合算されるので、税率は最大で約55%まで上がります。
 しばまる
暗号資産って、税金が20%になるって聞いたけど?
きたまる法律は2026年3月に成立済みです。ただ施行は2028年の見込みで、それまでは今まで通り雑所得です。
「もう20%になった」と思って取引すると、申告漏れになりかねません。
もうひとつ。楽天ウォレットでビットコインを買うのは、手数料が高いです。
販売所形式なので、買った瞬間にスプレッド分だけマイナスから始まります。
現金でまとまった額を買うなら、取引所形式のほうが圧倒的に安いです。
楽天ポイントビットコインと楽天ウォレットは別物
名前が似ているので混同されがちですが、税金の扱いがまったく違います。
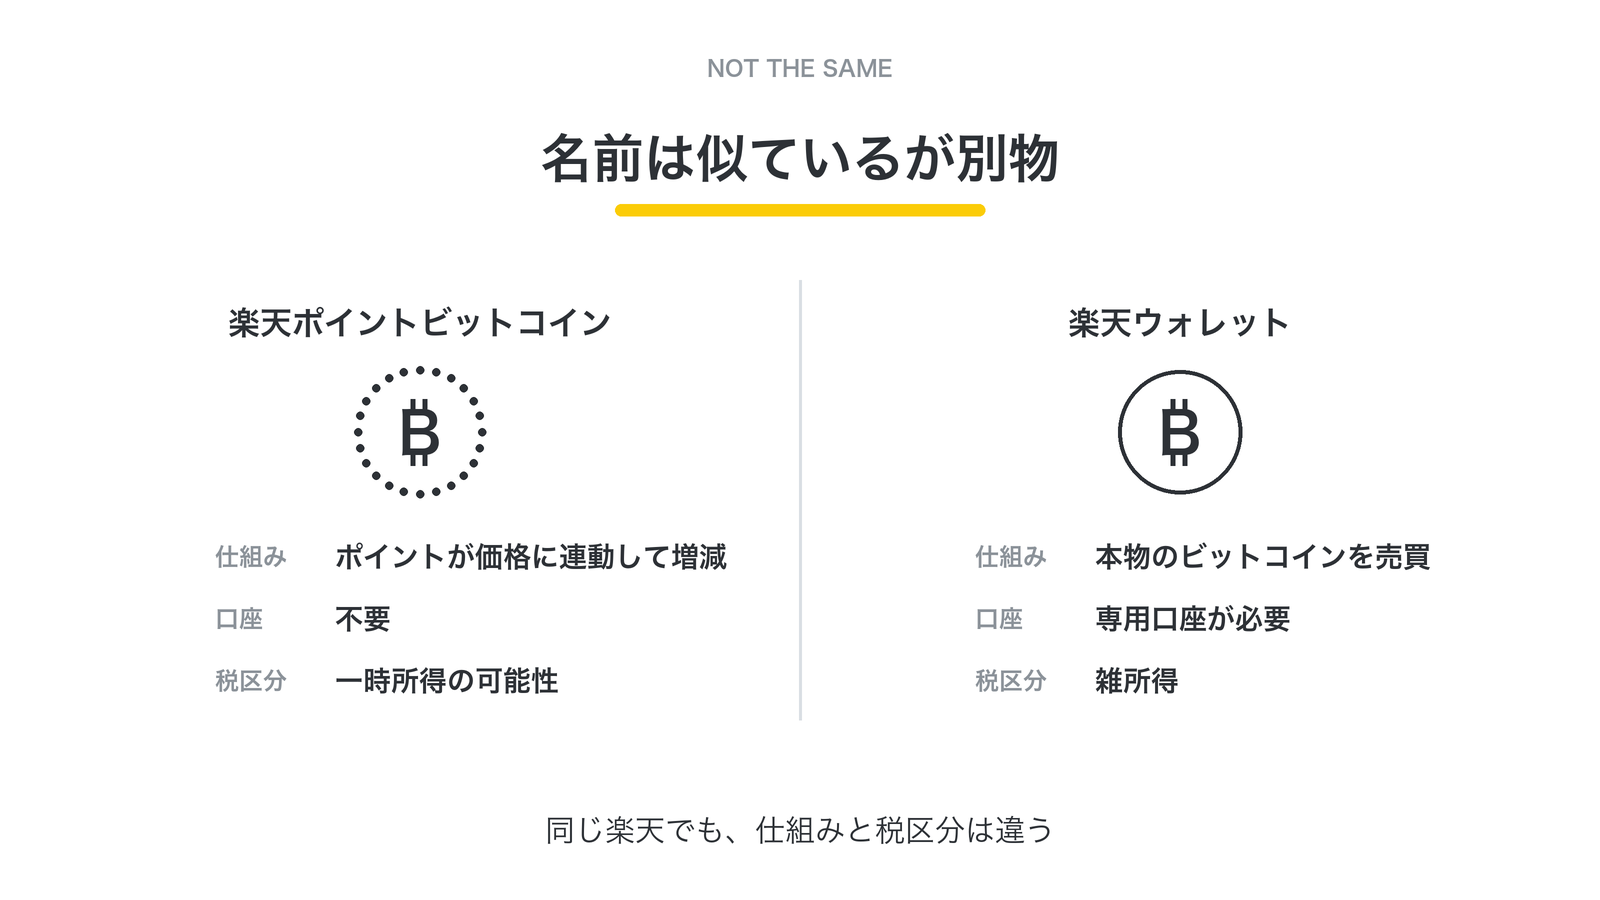
| 楽天ポイントビットコイン | 楽天ウォレット | |
|---|---|---|
| 仕組み | ポイントが価格に連動して増減 | 本物のBTCを売買 |
| 口座 | 不要 | 専用口座が必要 |
| 税区分 | 一時所得の可能性 | 雑所得 |
「楽天でビットコイン」と一言で言っても、どちらを使っているかで出口が変わります。
私のポイント投資ルール|守り9:攻め1
ここまで整理したうえで、私が今やっている使い方です。
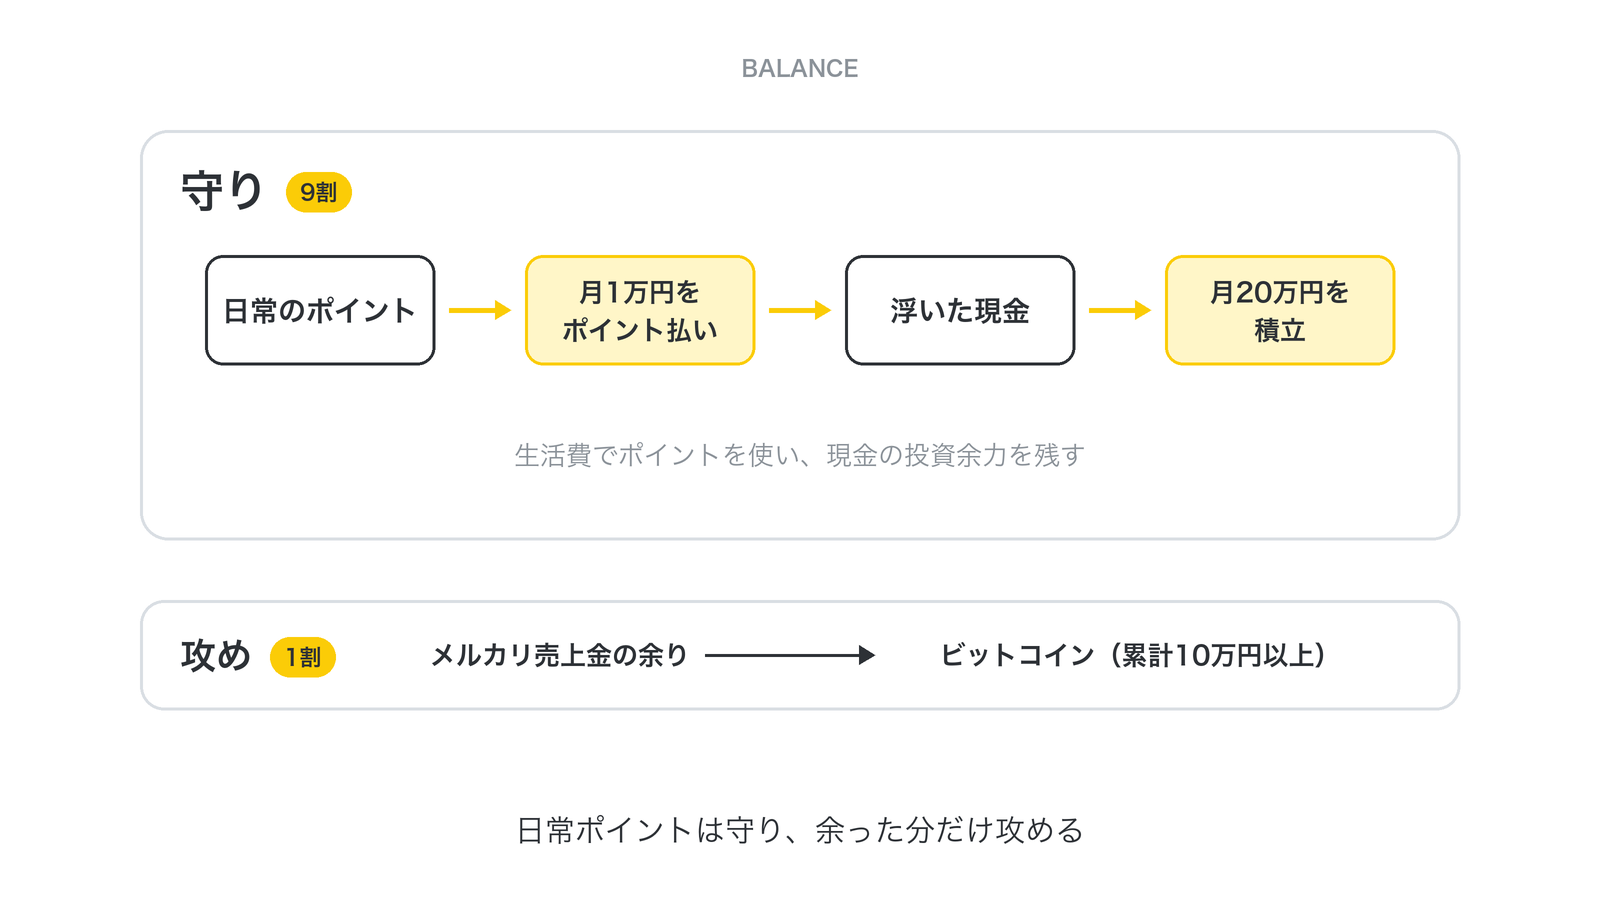
【守り】日常のポイントは即決済、浮いた現金を積立へ
日常でたまるポイント(100〜1,000ポイント)は、ためずにすぐ使います。
金額でいうと、月1万円くらいをポイント払いで済ませています。
コンビニ、ドラッグストア、日用品。細々した支払いをポイントで済ませると、財布から現金が出ていきません。
その分の余裕を投資に回していて、積立は月20万円です。
ポイントで生活費の一部を賄っているので、投資側に余裕ができ、手元の現金も減りません。
なにより、精神的に心地いい。「今月もタダで買えた」が毎月続きます。
※目標は、日常の生活費をポイントだけで賄うことです。
出口は「d払い」に集約する
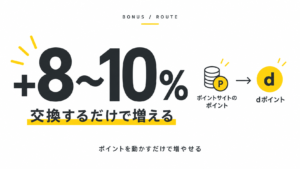
ポイントサイトで貯めたポイントは、全部dポイントに交換して、d払いで日常使いしています。
しばまるd払いとか使わねーよ
きたまる私もそうでした。でも、年に数回ある交換の増量キャンペーンを知ってから変わりました。
dポイントには、ポイントサイトなどからの交換で8%か10%増量されるキャンペーンが年数回あります。
このタイミングにまとめて交換すれば、何の作業もせずにポイントが割り増しされます。
「使い道が決まっていて、しかも交換で増える」。私の出口がd払いに集約された理由です。
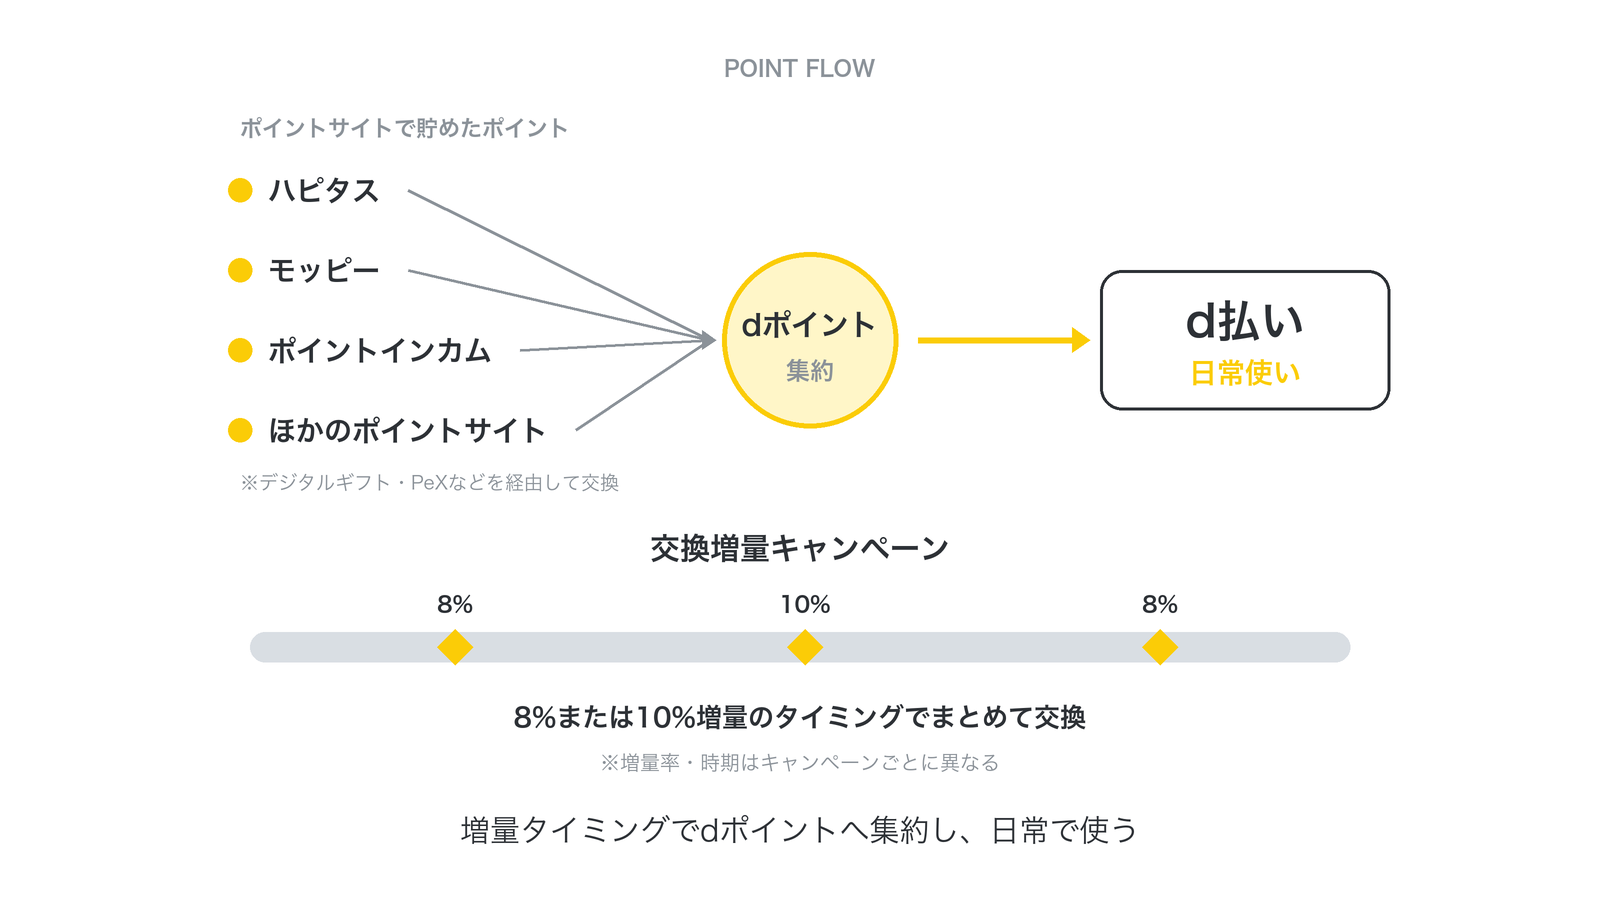
※dポイントへの交換ルートと増量の狙い方は、別の記事で詳しく書きますね。
【攻め】メルカリの売上金は、余ったときだけビットコインへ
まとまったポイントやメルカリの売上金(1,000〜10,000円規模)は、夢の枠としてビットコインに回しています。
メルコインでの累計は10万円以上になりました。
ただし正直に言うと、売上金はメルカリ内で使うのがベターです。
メルコインは手数料が高いので、「メルカリで買うものがない」「余っている」ときだけ変換しています。
ビットコインは怖い、という人が最初に触る枠としてはちょうどいい大きさです。
私は取引所でも毎月積立をしています。
ポイント投資がおすすめな人・やめたほうがいい人
最後に、人物別に整理します。
ポイント運用が向いている人
- 少額で楽しみたい人:数百〜数千ポイントなら、擬似運用のワクワクを楽しんでOK
- 使う先が決まっている人:「年末にこのポイントで◯◯を買う」が決まっているなら、それまで運用するのもアリ
使って現金を投資したほうがいい人
- ポイントが数十万円規模になりそうな人:出口を先に決めないと、税金と手数料で削られます
- NISA枠が余っている人:ポイントを使って浮いた現金をNISAに入れるのが、税金ゼロの王道です
- 残高を見て満足している人:その満足、使ってからのほうが大きいです
よくある質問
ポイント投資の出口戦略 まとめ
以下まとめです。
- ポイント投資は、増やし方よりいつ使うかで決まる
- 使う先が決まっていないなら、生活費に使って浮いた現金を投資へ
- 税金で迷うなら、浮いた現金はNISAへ
ポイントの残高を眺めるより、毎日の支払いをポイントで済ませるほうが、得している実感はずっと大きいです。
次の買い物、まずはポイントで払ってみてください!
種銭になるポイントの稼ぎ方は、こちらから。
私が実際に使っているポイントサイト・アプリはこちら。


コメント